4月税收新政与会计学习指南 增值税、企业所得税、个税及音像制品出租税务处理
随着4月1日的到来,我国税收政策迎来了一系列重要调整,涉及增值税、企业所得税、个人所得税等多个税种,同时取消了税管员制度,并对代账行业产生深远影响。作为会计人员,及时学习和掌握这些新政策至关重要。本文将为您详细解读这些变化,并重点探讨音像制品出租业务的税务处理,助您轻松应对新政。
一、增值税新政策解读
自4月1日起,增值税政策有以下关键变化:
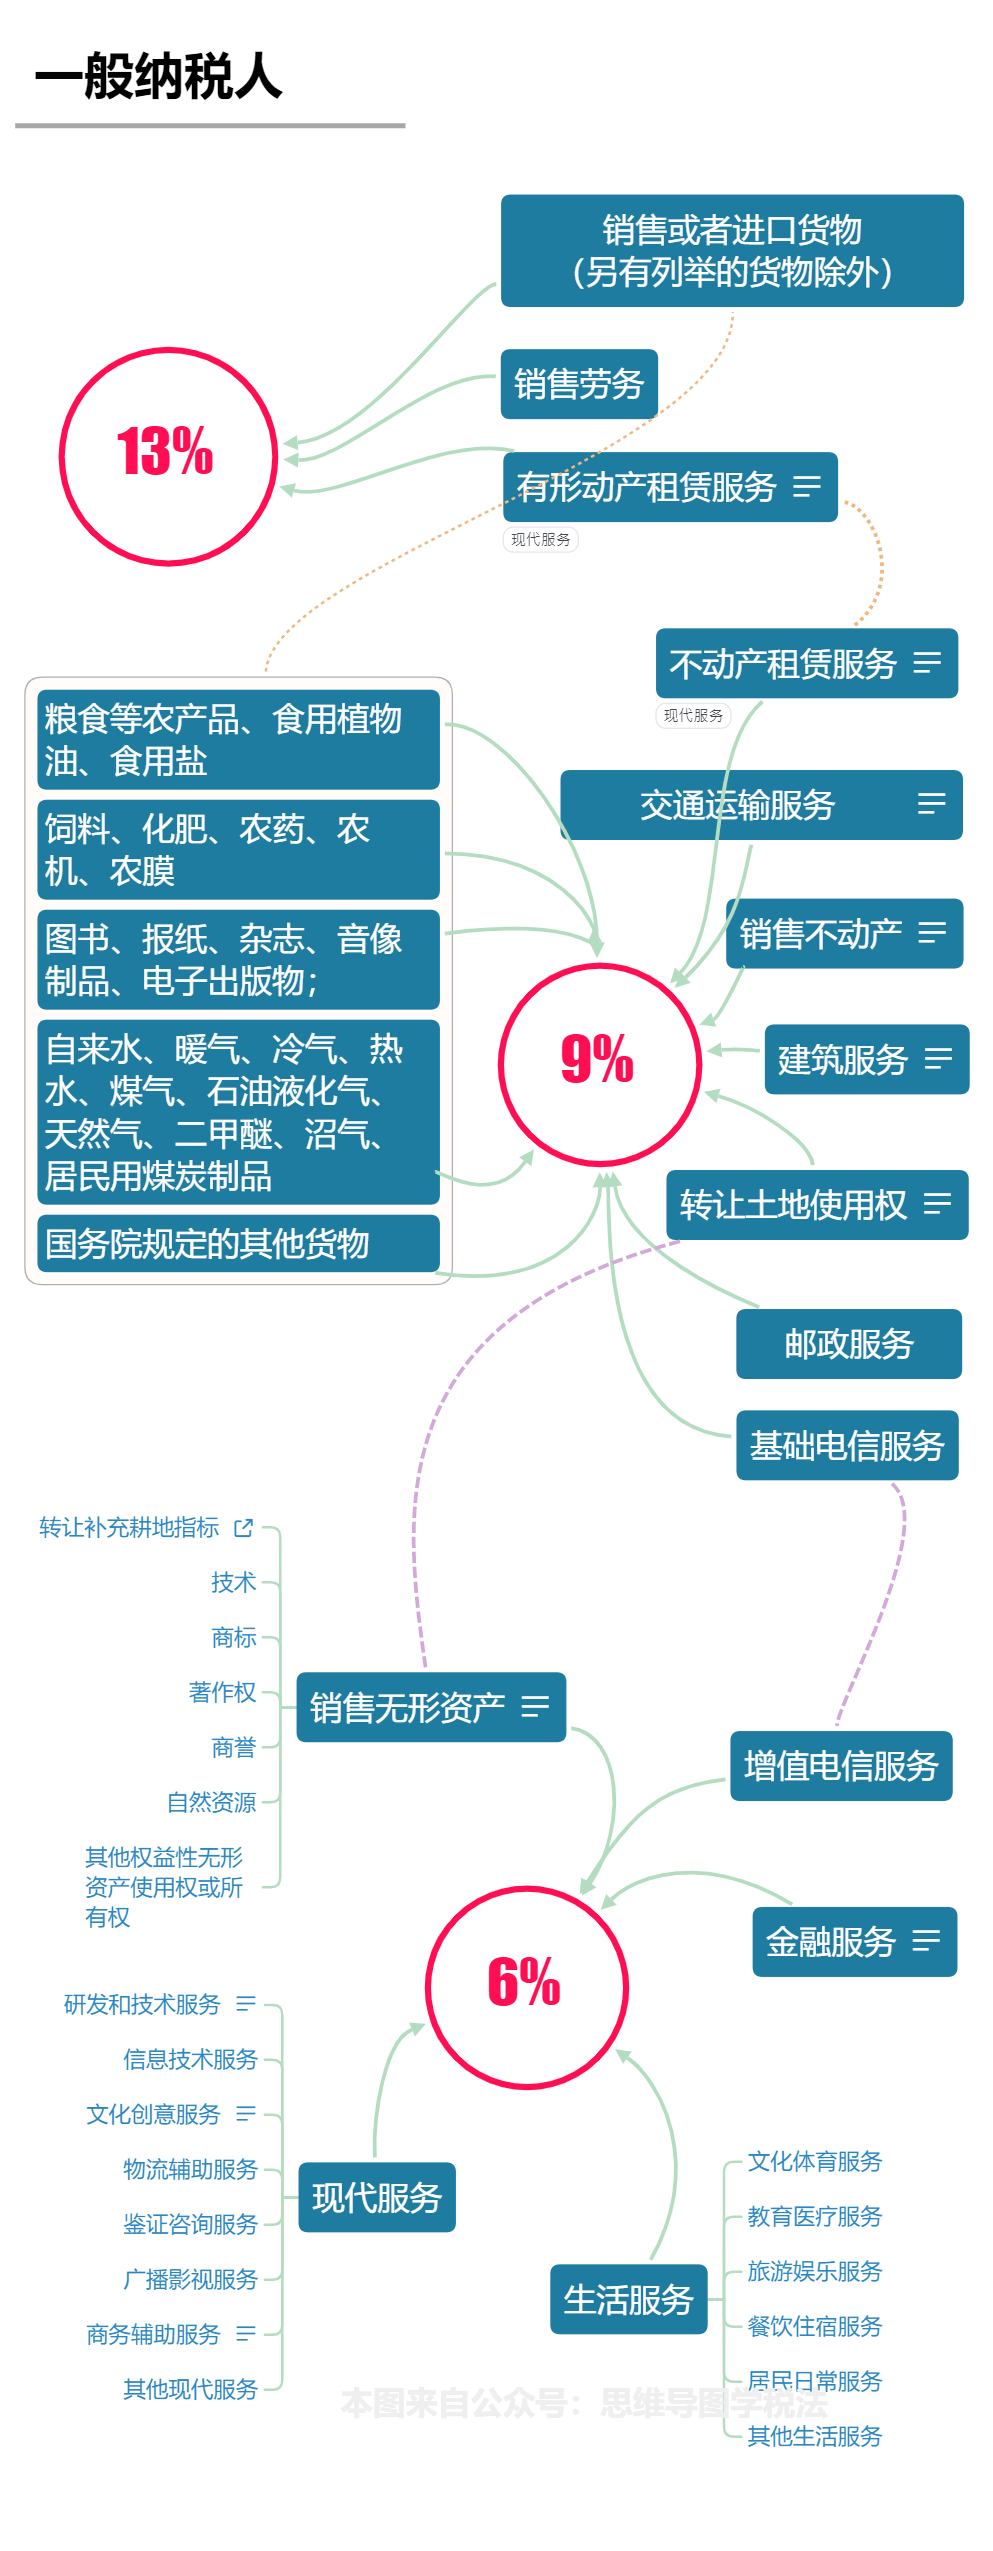
- 税率调整:根据财政部、税务总局公告,增值税一般纳税人发生增值税应税销售行为或者进口货物,原适用16%税率的,税率调整为13%;原适用10%税率的,税率调整为9%。
- 进项税额抵扣:纳税人购进农产品,原适用10%扣除率的,扣除率调整为9%。纳税人购进用于生产或者委托加工13%税率货物的农产品,按照10%的扣除率计算进项税额。
- 留抵退税:试行增值税期末留抵税额退税制度,符合条件的纳税人可申请退还增量留抵税额。
会计人员需及时更新开票系统,确保适用正确税率,并调整相关账务处理。
二、企业所得税新政策要点
企业所得税方面,主要调整包括:
- 小型微利企业优惠:对小型微利企业年应纳税所得额不超过100万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税;对年应纳税所得额超过100万元但不超过300万元的部分,减按50%计入应纳税所得额,按20%的税率缴纳企业所得税。
- 研发费用加计扣除:企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,再按照实际发生额的75%在税前加计扣除;形成无形资产的,按照无形资产成本的175%在税前摊销。
会计人员需关注优惠条件的适用,确保准确申报。
三、个人所得税调整
个人所得税方面,重点包括:
- 综合所得汇算清缴:首次个人所得税综合所得汇算清缴将于3月1日至6月30日进行,会计人员需协助员工完成申报。
- 专项附加扣除:继续落实子女教育、继续教育、大病医疗、住房贷款利息、住房租金、赡养老人等六项专项附加扣除。
四、取消税管员及代账行业变化
- 取消税管员制度:税务机关将逐步取消固定税管员,改为以风险管理和纳税服务为主的分类分级管理。纳税人需更加自主地履行纳税义务,会计人员应提升专业能力,确保合规。
- 代账行业规范:财政部发布《代理记账管理办法》,加强对代账机构的监管,要求代账人员具备专业资质,提高服务质量。
五、音像制品出租的税务处理
音像制品出租属于有形动产租赁服务,根据增值税规定,一般纳税人适用13%税率(原16%),小规模纳税人适用3%征收率(可能享受减免)。企业所得税方面,租金收入应计入应纳税所得额,相关成本费用可扣除。会计处理时,需注意:
- 增值税:确认收入时计提销项税额,如果选择简易计税,则按3%征收率计算。
- 企业所得税:按权责发生制确认收入,出租期间分期确认。
- 个人所得税:若出租方为个人,需按“财产租赁所得”缴纳个税,税率为20%(可扣除相关税费)。
案例:某企业出租音像制品,月租金10,000元(不含税),一般纳税人。则增值税销项税额=10,000×13%=1,300元;企业所得税收入=10,000元;若为个人出租,个税应纳税所得额=10,000×(1-20%)=8,000元,应纳税额=8,000×20%=1,600元(不考虑其他扣除)。
六、会计学习建议
- 及时学习新政:关注税务总局官网、专业公众号,参加培训。
- 更新实务操作:调整发票开具、纳税申报、账务处理流程。
- 加强沟通:与税务机关、客户保持沟通,确保政策理解一致。
新政实施后,会计人员应迅速打印相关文件,组织学习,确保企业税务合规。本文汇总了关键点,供您参考。
温馨提示:具体政策执行以当地税务机关规定为准,如有疑问,请咨询专业税务顾问。
如若转载,请注明出处:http://www.batmusicschool.com/product/29.html
更新时间:2026-10-15 13:46:54